Domain gmbh-geschaeftsfuehrer.de kaufen?
Wir ziehen mit dem Projekt
gmbh-geschaeftsfuehrer.de um.
Sind Sie am Kauf der Domain
gmbh-geschaeftsfuehrer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmbh-geschaeftsfuehrer.de kaufen?
Wer ist Buchführungspflichtig?
Wer ist Buchführungspflichtig? Die Buchführungspflicht betrifft in erster Linie Unternehmen, die einen Gewerbebetrieb führen. Dazu zählen beispielsweise Einzelunternehmen, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Auch Freiberufler wie Ärzte, Anwälte oder Architekten können buchführungspflichtig sein. Die genauen Vorschriften zur Buchführungspflicht können je nach Rechtsform und Größe des Unternehmens variieren. Es ist daher ratsam, sich mit einem Steuerberater oder einem Fachanwalt für Steuerrecht über die individuellen Pflichten in Bezug auf die Buchführungspflicht zu informieren. **
Wer ist nicht Buchführungspflichtig?
Wer ist nicht Buchführungspflichtig? Personen oder Unternehmen, die als Kleinunternehmer gelten und deren Umsatz unterhalb bestimmter Grenzen liegt, sind in der Regel nicht zur Buchführung verpflichtet. Auch Freiberufler und Kleingewerbetreibende können unter bestimmten Voraussetzungen von der Buchführungspflicht befreit sein. Zudem sind Vereine und gemeinnützige Organisationen in manchen Fällen von der Buchführungspflicht ausgenommen. Es ist wichtig, die jeweiligen gesetzlichen Vorgaben und Regelungen zu prüfen, um festzustellen, ob eine Person oder ein Unternehmen buchführungspflichtig ist oder nicht. **


Ähnliche Suchbegriffe für Buchführungspflichtig
Top-Angebote
Produkte zum Begriff Buchführungspflichtig:
-
Mußmann, Jochen: Aufgaben und Verantwortung einer SchweißaufsichtAufgaben und Verantwortung einer Schweißaufsicht , Wie Sie Ihrer Verantwortung als Schweißaufsichtspersonen gerecht werden Schweißaufsicht ist bzw. wird man durch die Bestellung durch den Firmeninhaber oder Geschäftsführer. Die vielfältigen Aufgaben und Pflichten der Schweißaufsicht ergeben sich aus der DIN EN ISO 14731. Und diese sind umfangreicher als allgemein angenommen. Wie die Schweißaufsichtsperson diesen Anforderungen gerecht wird und welche Chancen sich daraus auch für die eigene Arbeit ergeben, erklärt das neue Fachbuch "Aufgaben und Verantwortung einer Schweißaufsicht - Leitfaden für Werkstatt und Montage". Detailliert widmet sich der Autor Jochem Mußmann in dem neuen Fachbuch den Aufgaben und Pflichten, die sich aus der Norm DIN EN ISO 14731 ergeben. Der Leser erfährt wie die Normenanforderungen auf ihre Erfüllbarkeit überprüft werden können oder was bei der Untervergabe der schweißtechnischen Fertigung zu beachten ist. Darüber hinaus thematisiert das Buch folgende wichtige Bereiche: - Qualifizierung des schweißtechnischen Personals - Eignung von Einrichtungen - Fertigungsplanung - Qualifizierung von Schweißverfahren, Schweiß- und Arbeitsanweisungen - Eignung und Handhabung von Schweißzusätzen und Werkstoffen - Überwachung und Prüfung vor, während und nach dem Schweißen - Wärmebehandlung nach dem Schweißen - Eventuell nötige Korrekturmaßnahmen Umfangreiches Basiswissen, detailliertes Know-how sowie praktische Anwendungstipps machen das Fachbuch "Aufgaben und Verantwortung einer Schweißaufsicht" zur Pflichtlektüre für jede Schweißaufsichtsperson. ISBN 978-3-87155-994-5 Reihe Fachbuchreihe Schweißtechnik Band Band 155 Autor J. Mußmann , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 1. Auflage, Erscheinungsjahr: 202107, Produktform: Leinen, Autoren: Mußmann, Jochen, Auflage: 21001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 193, Keyword: Montage; Schweißaufsicht; Schweißtechnik; Werkstatt, Fachschema: Fertigungstechnik / Schweißen~Schweißen - Lichtbogenschweißen, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Fertigungstechnik und Ingenieurwesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DVS Media GmbH, Verlag: DVS Media GmbH, Verlag: DVS Media GmbH, Länge: 239, Breite: 168, Höhe: 15, Gewicht: 506, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ossola-Haring, Claudia: GmbH-Geschäftsführung für DummiesGmbH-Geschäftsführung für Dummies , Wer GmbH-Geschäftsführer wird, der tut gut daran, sich genau zu informieren, welche Rechten und Pflichten mit dieser Position verbunden sind. Welche Formalien sind zu beachten? Auf welche möglichen Fallstricke sollte man beim Geschäftsführervertrag ein Auge haben? Welche rechtlichen und steuerlichen Implikationen hat das alles? Claudia Ossola-Haring bietet in ihrem Buch insbesondere angehenden GmbH-Geschäftsführern einen verständlichen und praxisnahen Rundumblick. Sie spannt den Bogen von der Bestellung bis zur Amtsniederlegung und geht auch auf den Sonderfall des geschäftsführenden Gesellschafters ein. , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 2. Auflage, Erscheinungsjahr: 20211006, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Ossola-Haring, Claudia, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 367, Keyword: Arbeitsvertrag; Geschäftsführung; Gesellschaftsrecht; GmbH; Organisations- u. Managementtheorie; Rechtswissenschaft; Spezialthemen Wirtschaft u. Management; Wirtschaft u. Management, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Thema: Verstehen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 176, Breite: 237, Höhe: 20, Gewicht: 678, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783527711475, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
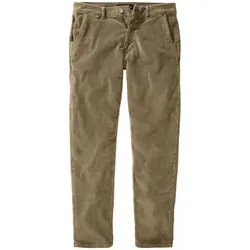
Einfache-Entscheidung-Cordhose - 48Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Ist ein Kannkaufmann Buchführungspflichtig?
Ein Kannkaufmann ist nicht verpflichtet, eine ordnungsgemäße Buchführung zu führen. Dies bedeutet, dass er keine doppelte Buchführung nach den handelsrechtlichen Vorschriften durchführen muss. Allerdings ist ein Kannkaufmann dennoch dazu verpflichtet, seine Einnahmen und Ausgaben in einer einfachen Form aufzuzeichnen, um seine Geschäftstätigkeit nachvollziehbar zu dokumentieren. Es empfiehlt sich daher, auch als Kannkaufmann eine gewisse Buchführung zu betreiben, um einen besseren Überblick über die finanzielle Situation des Unternehmens zu haben. Letztendlich hängt es jedoch von der individuellen Situation des Kannkaufmanns ab, ob er freiwillig eine Buchführung führen möchte oder nicht. **
-
Ist eine UG Buchführungspflichtig?
Eine Unternehmergesellschaft (UG) ist grundsätzlich buchführungspflichtig, wenn sie mehr als 600.000 Euro Umsatz oder mehr als 60.000 Euro Gewinn pro Jahr erwirtschaftet. In diesem Fall muss die UG eine ordnungsgemäße Buchführung nach den gesetzlichen Vorschriften führen. Auch wenn die UG unter diesen Grenzen liegt, kann es dennoch sinnvoll sein, eine ordnungsgemäße Buchführung zu führen, um die finanzielle Situation des Unternehmens im Blick zu behalten und die Steuerlast optimal zu gestalten. Es empfiehlt sich daher, sich frühzeitig mit einem Steuerberater oder einer Steuerberaterin über die Buchführungspflicht und die steuerlichen Pflichten der UG zu informieren. **
-
Ist ein Verein Buchführungspflichtig?
Ja, ein Verein ist in der Regel buchführungspflichtig, wenn er bestimmte Umsatz- und Gewinngrenzen überschreitet. Die genauen Vorschriften zur Buchführungspflicht können je nach Land und Rechtsform des Vereins variieren. In Deutschland beispielsweise müssen Vereine, die mehr als 500.000 Euro Umsatz oder 50.000 Euro Gewinn pro Jahr erzielen, eine doppelte Buchführung führen. Es ist daher ratsam, sich über die spezifischen gesetzlichen Anforderungen für Vereine in der jeweiligen Rechtsordnung zu informieren, um sicherzustellen, dass die Buchführungspflicht ordnungsgemäß erfüllt wird. **
-
Welche Kaufleute sind Buchführungspflichtig?
Welche Kaufleute sind Buchführungspflichtig? Die Buchführungspflicht hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, der Größe des Unternehmens und dem Umsatz. In der Regel sind Kapitalgesellschaften wie GmbHs und AGs, sowie Personengesellschaften wie OHGs und KGs buchführungspflichtig. Auch Einzelunternehmer können unter bestimmten Voraussetzungen zur Buchführung verpflichtet sein. Es ist wichtig, sich über die genauen gesetzlichen Vorgaben und Anforderungen zur Buchführungspflicht zu informieren, um mögliche Bußgelder oder andere Konsequenzen zu vermeiden. **
Ist jeder Kaufmann Buchführungspflichtig?
Ist jeder Kaufmann Buchführungspflichtig? Die Buchführungspflicht hängt in erster Linie von der Rechtsform des Unternehmens und der Größe des Unternehmens ab. Einzelunternehmer und Personengesellschaften wie die OHG oder die KG sind grundsätzlich zur Buchführung verpflichtet. Bei Kapitalgesellschaften wie der GmbH oder der AG besteht ebenfalls eine Buchführungspflicht. Kleinunternehmer nach § 19 UStG sind von der Buchführungspflicht befreit. Es ist daher wichtig, die individuellen Voraussetzungen zu prüfen, um festzustellen, ob ein Kaufmann Buchführungspflichtig ist. **
Ist eine GbR Buchführungspflichtig?
Ist eine GbR Buchführungspflichtig? In Deutschland sind GbRs grundsätzlich nicht zur doppelten Buchführung verpflichtet, solange sie die Umsatzgrenzen für die Buchführungspflicht nicht überschreiten. Sie können jedoch freiwillig eine doppelte Buchführung führen, um ihre Finanzen besser zu überwachen. Es ist jedoch ratsam, sich mit einem Steuerberater über die individuellen Buchführungspflichten der GbR zu beraten, da diese je nach Größe und Art des Unternehmens variieren können. Eine ordnungsgemäße Buchführung ist jedoch unabhdingt erforderlich, um die finanzielle Situation der GbR transparent und nachvollziehbar zu dokumentieren. **
Top-Angebote
Produkte zum Begriff Buchführungspflichtig:
-
Einfache-Entscheidung-Cordhose - 46Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Mußmann, Jochen: Aufgaben und Verantwortung einer SchweißaufsichtAufgaben und Verantwortung einer Schweißaufsicht , Wie Sie Ihrer Verantwortung als Schweißaufsichtspersonen gerecht werden Schweißaufsicht ist bzw. wird man durch die Bestellung durch den Firmeninhaber oder Geschäftsführer. Die vielfältigen Aufgaben und Pflichten der Schweißaufsicht ergeben sich aus der DIN EN ISO 14731. Und diese sind umfangreicher als allgemein angenommen. Wie die Schweißaufsichtsperson diesen Anforderungen gerecht wird und welche Chancen sich daraus auch für die eigene Arbeit ergeben, erklärt das neue Fachbuch "Aufgaben und Verantwortung einer Schweißaufsicht - Leitfaden für Werkstatt und Montage". Detailliert widmet sich der Autor Jochem Mußmann in dem neuen Fachbuch den Aufgaben und Pflichten, die sich aus der Norm DIN EN ISO 14731 ergeben. Der Leser erfährt wie die Normenanforderungen auf ihre Erfüllbarkeit überprüft werden können oder was bei der Untervergabe der schweißtechnischen Fertigung zu beachten ist. Darüber hinaus thematisiert das Buch folgende wichtige Bereiche: - Qualifizierung des schweißtechnischen Personals - Eignung von Einrichtungen - Fertigungsplanung - Qualifizierung von Schweißverfahren, Schweiß- und Arbeitsanweisungen - Eignung und Handhabung von Schweißzusätzen und Werkstoffen - Überwachung und Prüfung vor, während und nach dem Schweißen - Wärmebehandlung nach dem Schweißen - Eventuell nötige Korrekturmaßnahmen Umfangreiches Basiswissen, detailliertes Know-how sowie praktische Anwendungstipps machen das Fachbuch "Aufgaben und Verantwortung einer Schweißaufsicht" zur Pflichtlektüre für jede Schweißaufsichtsperson. ISBN 978-3-87155-994-5 Reihe Fachbuchreihe Schweißtechnik Band Band 155 Autor J. Mußmann , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 1. Auflage, Erscheinungsjahr: 202107, Produktform: Leinen, Autoren: Mußmann, Jochen, Auflage: 21001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 193, Keyword: Montage; Schweißaufsicht; Schweißtechnik; Werkstatt, Fachschema: Fertigungstechnik / Schweißen~Schweißen - Lichtbogenschweißen, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Fertigungstechnik und Ingenieurwesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DVS Media GmbH, Verlag: DVS Media GmbH, Verlag: DVS Media GmbH, Länge: 239, Breite: 168, Höhe: 15, Gewicht: 506, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Buchführungspflichtig?
Wer ist Buchführungspflichtig? Die Buchführungspflicht betrifft in erster Linie Unternehmen, die einen Gewerbebetrieb führen. Dazu zählen beispielsweise Einzelunternehmen, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Auch Freiberufler wie Ärzte, Anwälte oder Architekten können buchführungspflichtig sein. Die genauen Vorschriften zur Buchführungspflicht können je nach Rechtsform und Größe des Unternehmens variieren. Es ist daher ratsam, sich mit einem Steuerberater oder einem Fachanwalt für Steuerrecht über die individuellen Pflichten in Bezug auf die Buchführungspflicht zu informieren. **
-
Wer ist nicht Buchführungspflichtig?
Wer ist nicht Buchführungspflichtig? Personen oder Unternehmen, die als Kleinunternehmer gelten und deren Umsatz unterhalb bestimmter Grenzen liegt, sind in der Regel nicht zur Buchführung verpflichtet. Auch Freiberufler und Kleingewerbetreibende können unter bestimmten Voraussetzungen von der Buchführungspflicht befreit sein. Zudem sind Vereine und gemeinnützige Organisationen in manchen Fällen von der Buchführungspflicht ausgenommen. Es ist wichtig, die jeweiligen gesetzlichen Vorgaben und Regelungen zu prüfen, um festzustellen, ob eine Person oder ein Unternehmen buchführungspflichtig ist oder nicht. **
-
Ist ein Kannkaufmann Buchführungspflichtig?
Ein Kannkaufmann ist nicht verpflichtet, eine ordnungsgemäße Buchführung zu führen. Dies bedeutet, dass er keine doppelte Buchführung nach den handelsrechtlichen Vorschriften durchführen muss. Allerdings ist ein Kannkaufmann dennoch dazu verpflichtet, seine Einnahmen und Ausgaben in einer einfachen Form aufzuzeichnen, um seine Geschäftstätigkeit nachvollziehbar zu dokumentieren. Es empfiehlt sich daher, auch als Kannkaufmann eine gewisse Buchführung zu betreiben, um einen besseren Überblick über die finanzielle Situation des Unternehmens zu haben. Letztendlich hängt es jedoch von der individuellen Situation des Kannkaufmanns ab, ob er freiwillig eine Buchführung führen möchte oder nicht. **
-
Ist eine UG Buchführungspflichtig?
Eine Unternehmergesellschaft (UG) ist grundsätzlich buchführungspflichtig, wenn sie mehr als 600.000 Euro Umsatz oder mehr als 60.000 Euro Gewinn pro Jahr erwirtschaftet. In diesem Fall muss die UG eine ordnungsgemäße Buchführung nach den gesetzlichen Vorschriften führen. Auch wenn die UG unter diesen Grenzen liegt, kann es dennoch sinnvoll sein, eine ordnungsgemäße Buchführung zu führen, um die finanzielle Situation des Unternehmens im Blick zu behalten und die Steuerlast optimal zu gestalten. Es empfiehlt sich daher, sich frühzeitig mit einem Steuerberater oder einer Steuerberaterin über die Buchführungspflicht und die steuerlichen Pflichten der UG zu informieren. **
Ähnliche Suchbegriffe für Buchführungspflichtig
-
Ossola-Haring, Claudia: GmbH-Geschäftsführung für DummiesGmbH-Geschäftsführung für Dummies , Wer GmbH-Geschäftsführer wird, der tut gut daran, sich genau zu informieren, welche Rechten und Pflichten mit dieser Position verbunden sind. Welche Formalien sind zu beachten? Auf welche möglichen Fallstricke sollte man beim Geschäftsführervertrag ein Auge haben? Welche rechtlichen und steuerlichen Implikationen hat das alles? Claudia Ossola-Haring bietet in ihrem Buch insbesondere angehenden GmbH-Geschäftsführern einen verständlichen und praxisnahen Rundumblick. Sie spannt den Bogen von der Bestellung bis zur Amtsniederlegung und geht auch auf den Sonderfall des geschäftsführenden Gesellschafters ein. , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 2. Auflage, Erscheinungsjahr: 20211006, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Ossola-Haring, Claudia, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 367, Keyword: Arbeitsvertrag; Geschäftsführung; Gesellschaftsrecht; GmbH; Organisations- u. Managementtheorie; Rechtswissenschaft; Spezialthemen Wirtschaft u. Management; Wirtschaft u. Management, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Thema: Verstehen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 176, Breite: 237, Höhe: 20, Gewicht: 678, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783527711475, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 48Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 52Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 54Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist ein Verein Buchführungspflichtig?
Ja, ein Verein ist in der Regel buchführungspflichtig, wenn er bestimmte Umsatz- und Gewinngrenzen überschreitet. Die genauen Vorschriften zur Buchführungspflicht können je nach Land und Rechtsform des Vereins variieren. In Deutschland beispielsweise müssen Vereine, die mehr als 500.000 Euro Umsatz oder 50.000 Euro Gewinn pro Jahr erzielen, eine doppelte Buchführung führen. Es ist daher ratsam, sich über die spezifischen gesetzlichen Anforderungen für Vereine in der jeweiligen Rechtsordnung zu informieren, um sicherzustellen, dass die Buchführungspflicht ordnungsgemäß erfüllt wird. **
-
Welche Kaufleute sind Buchführungspflichtig?
Welche Kaufleute sind Buchführungspflichtig? Die Buchführungspflicht hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, der Größe des Unternehmens und dem Umsatz. In der Regel sind Kapitalgesellschaften wie GmbHs und AGs, sowie Personengesellschaften wie OHGs und KGs buchführungspflichtig. Auch Einzelunternehmer können unter bestimmten Voraussetzungen zur Buchführung verpflichtet sein. Es ist wichtig, sich über die genauen gesetzlichen Vorgaben und Anforderungen zur Buchführungspflicht zu informieren, um mögliche Bußgelder oder andere Konsequenzen zu vermeiden. **
-
Ist jeder Kaufmann Buchführungspflichtig?
Ist jeder Kaufmann Buchführungspflichtig? Die Buchführungspflicht hängt in erster Linie von der Rechtsform des Unternehmens und der Größe des Unternehmens ab. Einzelunternehmer und Personengesellschaften wie die OHG oder die KG sind grundsätzlich zur Buchführung verpflichtet. Bei Kapitalgesellschaften wie der GmbH oder der AG besteht ebenfalls eine Buchführungspflicht. Kleinunternehmer nach § 19 UStG sind von der Buchführungspflicht befreit. Es ist daher wichtig, die individuellen Voraussetzungen zu prüfen, um festzustellen, ob ein Kaufmann Buchführungspflichtig ist. **
-
Ist eine GbR Buchführungspflichtig?
Ist eine GbR Buchführungspflichtig? In Deutschland sind GbRs grundsätzlich nicht zur doppelten Buchführung verpflichtet, solange sie die Umsatzgrenzen für die Buchführungspflicht nicht überschreiten. Sie können jedoch freiwillig eine doppelte Buchführung führen, um ihre Finanzen besser zu überwachen. Es ist jedoch ratsam, sich mit einem Steuerberater über die individuellen Buchführungspflichten der GbR zu beraten, da diese je nach Größe und Art des Unternehmens variieren können. Eine ordnungsgemäße Buchführung ist jedoch unabhdingt erforderlich, um die finanzielle Situation der GbR transparent und nachvollziehbar zu dokumentieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.